O Legado Constitucional e o Modelo Atual
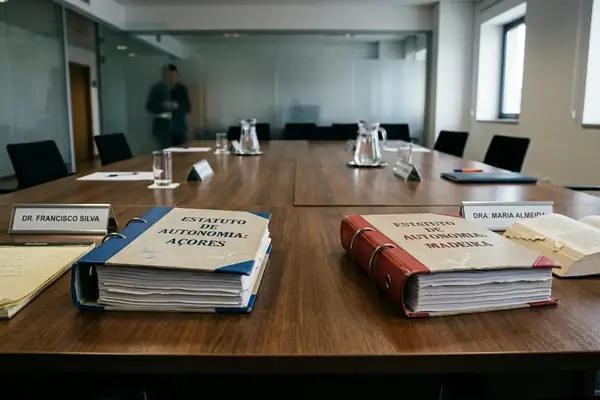
A autonomia financeira dos Açores e da Madeira nasceu de uma escolha constitucional precisa. A Constituição, aprovada em 2 de abril de 1976 e em vigor desde 25 de abril do mesmo ano, rompeu com o centralismo histórico e reconheceu aos arquipélagos uma autonomia político-administrativa cujo núcleo se encontra hoje nos artigos 225.º a 234.º.
Essa origem ajuda a compreender o modelo atual. As regiões dispõem de receitas territorialmente imputadas, exercem poderes fiscais condicionados e recebem transferências do Estado. A combinação produz um sistema híbrido: existe capacidade regional de decisão, acompanhada por mecanismos nacionais de solidariedade e controlo.
Três níveis para ler o regime
Na leitura que proponho, convém avançar por níveis normativos. Primeiro, a Constituição define os poderes regionais e as matérias reservadas aos órgãos de soberania. Depois, a Lei das Finanças das Regiões Autónomas, aprovada pela Lei Orgânica n.º 2/2013, de 2 de agosto, estrutura receitas, transferências, dívida e fiscalização. Por fim, os orçamentos anuais concretizam autorizações de despesa e necessidades de financiamento entre 1 de janeiro e 31 de dezembro.
Esta sequência evita uma conclusão apressada sobre independência ou dependência. A origem contabilística de uma verba, por si só, não determina o grau de autonomia associado à sua utilização.
Ponto principal: cada euro regional pode ser colocado numa de quatro gavetas jurídicas: imposto territorialmente imputado, adaptação fiscal, transferência de solidariedade ou dívida.
O âmbito desta síntese limita-se às finanças das regiões autónomas. O regime das autarquias locais e certos benefícios fiscais sujeitos a enquadramentos europeus específicos exigem análise própria.
O Exercício do Poder Tributário Regional
Considere-se uma sociedade com atividade na Madeira, sede formal noutro ponto do país e um estabelecimento estável no arquipélago. A pergunta “onde foi cobrado o imposto?” oferece pouca ajuda. O apuramento juridicamente relevante começa pela identificação do tributo e prossegue com as regras de territorialidade aplicáveis.
Da norma nacional à receita do arquipélago
- Identificar se está em causa IRS, IRC, IVA ou outro imposto do sistema nacional.
- Aplicar o critério territorial adequado ao imposto.
- Verificar a existência de adaptação aprovada por decreto legislativo regional.
- Confirmar o período fiscal e a entrada em vigor fixados no diploma.
- Determinar a parcela de receita atribuível à região.
Os critérios mudam consoante o imposto. No IRS, releva a residência fiscal. Já no IRC, podem ser determinantes a sede, a direção efetiva ou a presença de estabelecimento estável. Quanto ao IVA, a análise segue as regras de localização das operações. Por isso, a retenção regional da receita fiscal gerada no território exige uma qualificação jurídica anterior; o local material de pagamento não resolve o caso.
O artigo 227.º, n.º 1, alínea i), da Constituição reconhece poder tributário próprio e permite adaptar o sistema fiscal nacional às especificidades regionais, nos termos da lei. Essa habilitação sustenta reduções, adaptações ou outros mecanismos admitidos pelo regime aplicável, com efeitos definidos no respetivo diploma regional.
A margem regional encontra, porém, uma fronteira institucional. A reserva legislativa fiscal da Assembleia da República decorre designadamente do artigo 165.º, n.º 1, alínea i). Uma assembleia legislativa regional pode atuar dentro da habilitação constitucional e legal; não recebe daí competência geral para redesenhar todos os elementos de um imposto nacional.
Aviso: antes de classificar uma receita como regional, confirme o critério de territorialidade e a vigência temporal da adaptação fiscal.
O Princípio da Solidariedade Nacional
A solidariedade nacional entra no regime financeiro por canais juridicamente identificáveis. As transferências gerais procuram contribuir para o equilíbrio financeiro, enquanto as verbas de coesão se ligam à correção de custos estruturais associados à insularidade.
Estas transferências são autorizadas em cada Orçamento do Estado segundo as fórmulas e categorias previstas na lei orgânica. A sua inscrição não resulta de uma simples negociação administrativa anual. Existe um encadeamento entre a previsão legal, a dotação estadual e a execução regional.
O percurso documental das verbas
Uma verificação consistente confronta quatro peças: o Orçamento do Estado, o orçamento regional, o plano regional de investimento e a conta posterior da região. A documentação deve separar receita fiscal própria, transferência estadual e financiamento. Sem essa distinção, uma entrada de tesouraria pode ser interpretada como autonomia fiscal quando corresponde, juridicamente, a solidariedade orçamental.
O Fundo de Coesão para as Regiões Autónomas financia programas e projetos de investimento integrados nos planos regionais. A utilização das verbas requer registo contabilístico, prestação de contas do exercício e fiscalização financeira pelo Tribunal de Contas. O controlo acompanha, assim, a função atribuída ao dinheiro desde a autorização até à execução.
Ao examinar uma medida regional, vale seguir a verba entre os documentos orçamentais, em vez de se deter apenas no anúncio da dotação.
A solidariedade preserva a capacidade de resposta aos custos estruturais dos arquipélagos. Em contrapartida, a prestação de contas permite verificar se a despesa permaneceu ligada ao programa ou projeto que justificou o financiamento.
Contenção e Limites ao Endividamento
O controlo da dívida começa antes de qualquer cálculo. É necessário delimitar o perímetro das entidades abrangidas e consolidar as responsabilidades relevantes. Garantias, operações de curto prazo e passivos alojados em entidades dependentes não devem ser observados como compartimentos isolados.
A regra de 1,5 vezes a receita corrente
Como regra da lei orgânica, a dívida total regional não deve exceder 1,5 vezes a média da receita corrente líquida cobrada nos três exercícios anteriores. A própria lei pode prever exclusões ou regimes excecionais, razão pela qual o cálculo exige primeiro qualificar cada responsabilidade incluída no perímetro.
A base é móvel. Em cada exercício, utilizam-se três exercícios encerrados, o que faz entrar um novo ano no cálculo e sair o mais antigo. Uma região pode manter o valor nominal da dívida e, ainda assim, aproximar-se do limite se a média da receita corrente líquida diminuir.
A estabilidade macroeconómica portuguesa funciona aqui como limite material. O financiamento regional não pode ser estruturado de modo a comprometer a posição financeira global do Estado. Esta preocupação explica por que razão a lei olha para dívida consolidada, e não apenas para empréstimos diretamente inscritos no orçamento regional.
A aproximação ou ultrapassagem dos limites desencadeia acompanhamento reforçado. Verificados os pressupostos legais, o incumprimento pode obrigar à redução do excesso e originar retenção de transferências no exercício subsequente. A sanção liga o desvio atual ao fluxo financeiro futuro, criando uma consequência orçamental concreta.
Na prática, uma leitura prudente testa três pontos: o perímetro consolidado, a média correta dos três exercícios e a classificação legal de eventuais exclusões. Só depois se compara o resultado com o teto aplicável.
A Fronteira da Autonomia Financeira
A questão decisiva surge quando uma região pretende alterar a tributação para responder à sua realidade económica. A medida adapta um imposto nacional dentro de uma habilitação legal? Exerce um poder tributário regional permitido por lei? Ou invade elementos cuja disciplina permanece reservada aos órgãos de soberania?
Um teste de competência em quatro passos
- Identificar a norma constitucional que habilita a intervenção regional.
- Conferir a reserva legislativa fiscal e a legislação nacional aplicável.
- Examinar os limites previstos na lei orgânica e no estatuto político-administrativo.
- Avaliar o decreto legislativo regional à luz da unidade fiscal, das obrigações europeias e da estabilidade financeira do Estado.
O artigo 227.º confere poderes financeiros e tributários às regiões, remetendo o respetivo exercício para a Constituição, os estatutos político-administrativos e a lei. A norma oferece uma base de atuação delimitada. Não autoriza, por si só, a alteração de qualquer elemento da incidência, da taxa, dos benefícios ou das garantias dos contribuintes.
A hierarquia também condiciona o orçamento. Um orçamento regional vigora durante um exercício e pode concretizar receitas e despesas autorizadas. Contudo, a sua aprovação não sana uma norma tributária criada por órgão incompetente. A validade da receita depende da competência legislativa que sustenta a cobrança.
É aqui que a autonomia financeira revela a sua fronteira mais nítida. A linha constitucional passa entre adaptar um imposto nos termos da habilitação recebida e redefinir matéria fiscal reservada com impacto na unidade e na estabilidade do Estado.
Dois dispositivos fixam essa linha com precisão: o artigo 227.º, n.º 1, alínea i), abre o espaço tributário regional; o artigo 165.º, n.º 1, alínea i), preserva a reserva fiscal da Assembleia da República.